Domain ergänzungstarif.de kaufen?
Wir ziehen mit dem Projekt
ergänzungstarif.de um.
Sind Sie am Kauf der Domain
ergänzungstarif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ergänzungstarif.de kaufen?
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **

Ähnliche Suchbegriffe für Regulierung
Top-Angebote
Produkte zum Begriff Regulierung:

-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie kann man als Unfallbeteiligter eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung erreichen?
Um eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung zu erreichen, sollte man den Unfall umgehend der eigenen Versicherung melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte sammeln. Zudem ist es wichtig, kooperativ und transparent mit der Versicherung zu kommunizieren und alle erforderlichen Unterlagen zeitnah einzureichen. Bei Unstimmigkeiten oder Problemen kann es hilfreich sein, sich an einen Anwalt für Verkehrsrecht zu wenden. **


Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
Wie kann man im Falle eines Schadens die Regulierung durch die Versicherung am effektivsten und schnellsten durchführen?
Um die Regulierung durch die Versicherung effektiv und schnell durchzuführen, sollte man den Schaden sofort der Versicherung melden und alle relevanten Informationen bereithalten. Zudem ist es wichtig, alle erforderlichen Dokumente wie Polizeiberichte oder Kostenvoranschläge schnellstmöglich einzureichen. Eine offene und kooperative Kommunikation mit der Versicherung kann ebenfalls dazu beitragen, den Regulierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Regulierung:
-
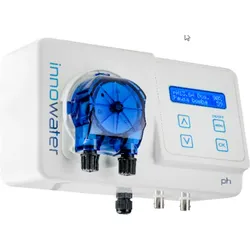
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **
Ähnliche Suchbegriffe für Regulierung
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie kann man als Unfallbeteiligter eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung erreichen?
Um eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung zu erreichen, sollte man den Unfall umgehend der eigenen Versicherung melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte sammeln. Zudem ist es wichtig, kooperativ und transparent mit der Versicherung zu kommunizieren und alle erforderlichen Unterlagen zeitnah einzureichen. Bei Unstimmigkeiten oder Problemen kann es hilfreich sein, sich an einen Anwalt für Verkehrsrecht zu wenden. **
-
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
-
Wie kann man im Falle eines Schadens die Regulierung durch die Versicherung am effektivsten und schnellsten durchführen?
Um die Regulierung durch die Versicherung effektiv und schnell durchzuführen, sollte man den Schaden sofort der Versicherung melden und alle relevanten Informationen bereithalten. Zudem ist es wichtig, alle erforderlichen Dokumente wie Polizeiberichte oder Kostenvoranschläge schnellstmöglich einzureichen. Eine offene und kooperative Kommunikation mit der Versicherung kann ebenfalls dazu beitragen, den Regulierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.